

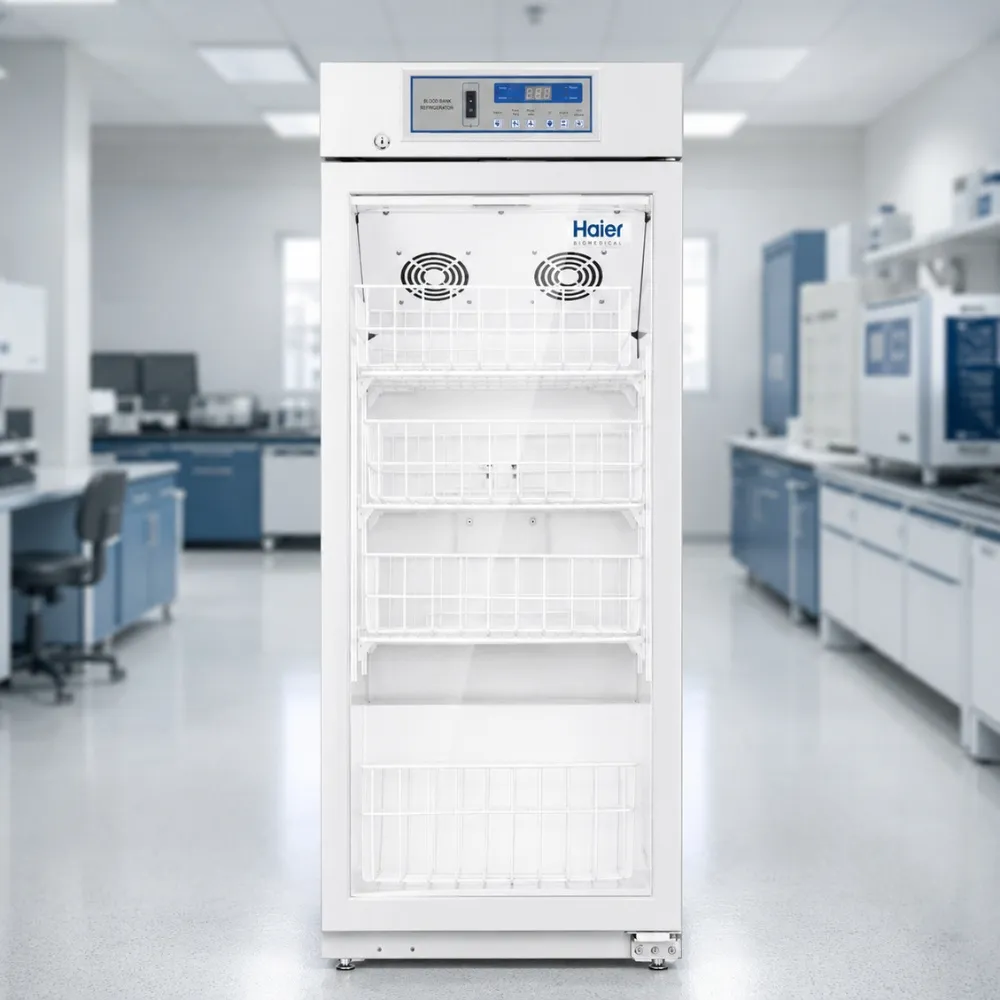
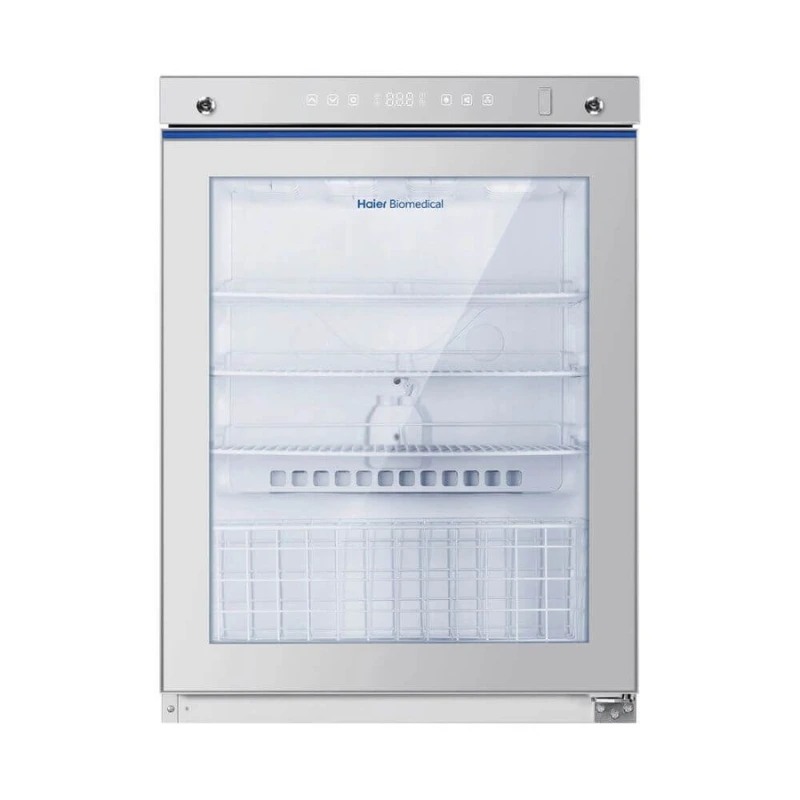


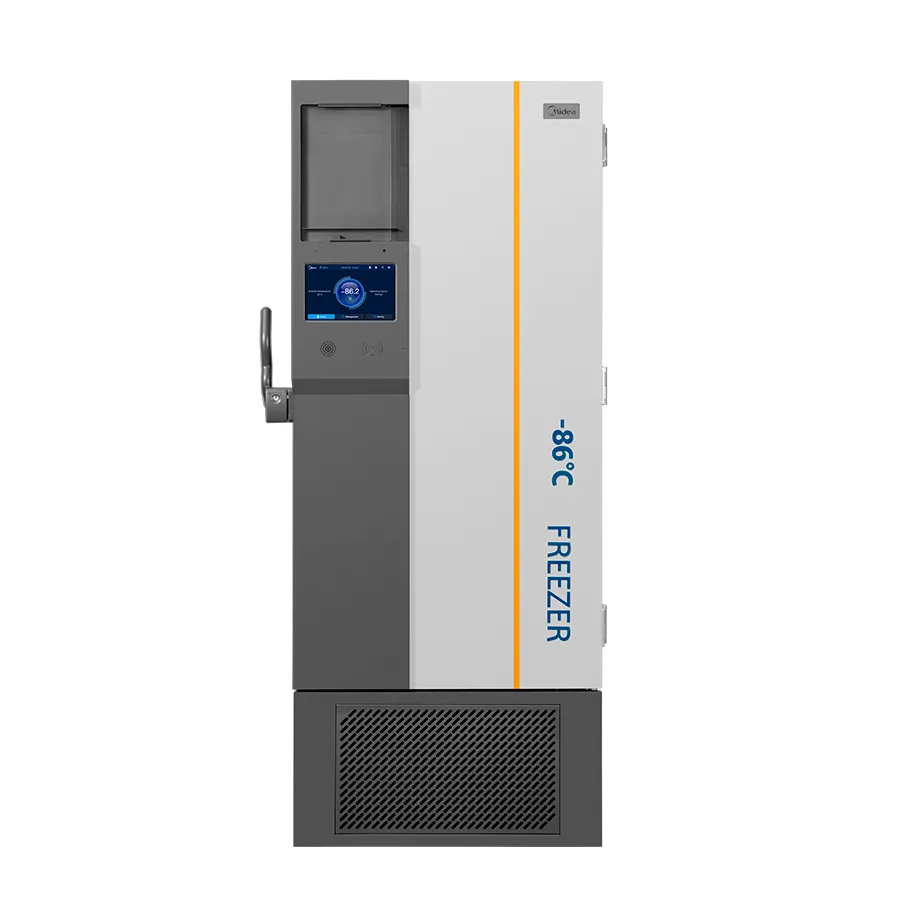
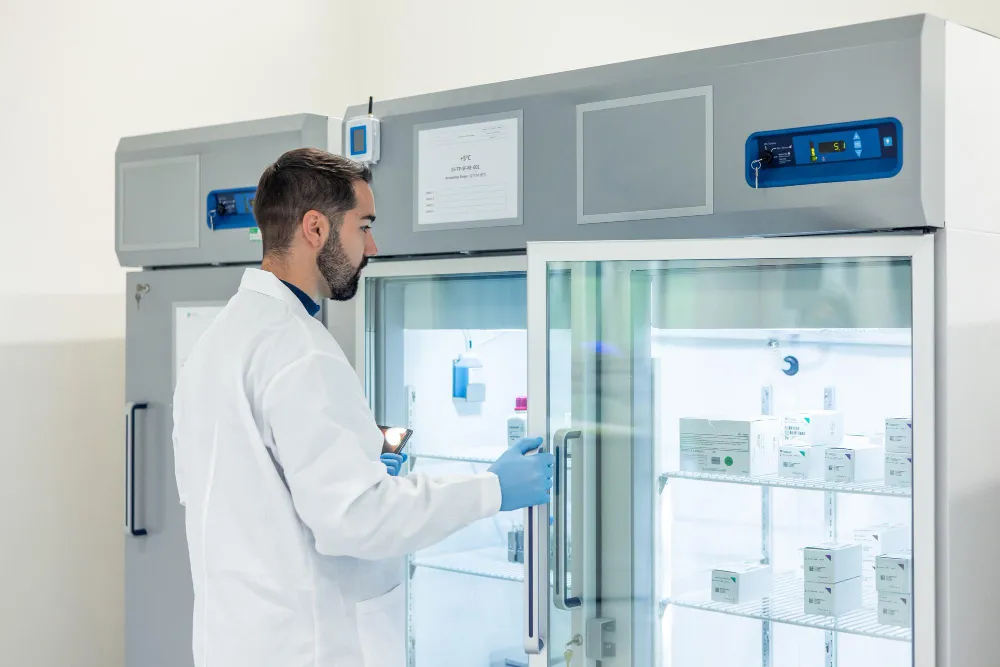
Un solo refrigerador de banco de sangre que se descalibra puede inutilizar decenas de unidades de glóbulos rojos en cuestión de horas. Ese riesgo silencioso es la razón por la que muchos servicios de hemoterapia postergan la compra de equipo certificado: el desembolso parece alto y el presupuesto está comprometido. Por eso el financiamiento de equipos para banco de sangre en Perú dejó de ser un tema contable y pasó a ser una decisión clínica. Aplazar la inversión no ahorra dinero; traslada el costo a las unidades de sangre que se pierden y a las observaciones de una auditoría.
La buena noticia es que existen varias rutas para adquirir el equipo sin descapitalizar al establecimiento. Leasing, leaseback, crédito directo, fondos de garantía del Estado. Cada una tiene reglas, plazos y un tratamiento tributario distinto. Esta guía te explica qué opción conviene según el tipo de banco de sangre, qué requisitos suelen pedir las entidades y cómo encaja todo con la normativa peruana de hemoterapia.
Te lo pongo así: financiar bien un equipo de banco de sangre no es solo conseguir la cuota más baja. Es alinear la forma de pago con la vida útil del activo, con el flujo del servicio y con lo que exige el PRONAHEBAS.
¿Qué significa el financiamiento de equipos para banco de sangre en Perú?
El financiamiento de equipos para banco de sangre es el conjunto de mecanismos que permiten adquirir refrigeradoras, congeladores e incubadoras de hemocomponentes pagándolos en cuotas, en lugar de desembolsar el monto completo al contado. En Perú estos mecanismos van desde el leasing bancario hasta los fondos de garantía administrados por la banca de desarrollo, y se aplican tanto a clínicas privadas como a establecimientos que operan en Lima u otras regiones.
Conviene aclarar una distinción que confunde a muchos administradores. El financiamiento no cambia las especificaciones técnicas del equipo: una refrigeradora para banco de sangre debe sostener entre 2 °C y 6 °C, con uniformidad térmica y registro continuo, sin importar cómo se pague. Lo que cambia es el flujo de caja del establecimiento y el tratamiento tributario del activo.
¿Por qué la decisión de financiamiento empieza por la normativa?
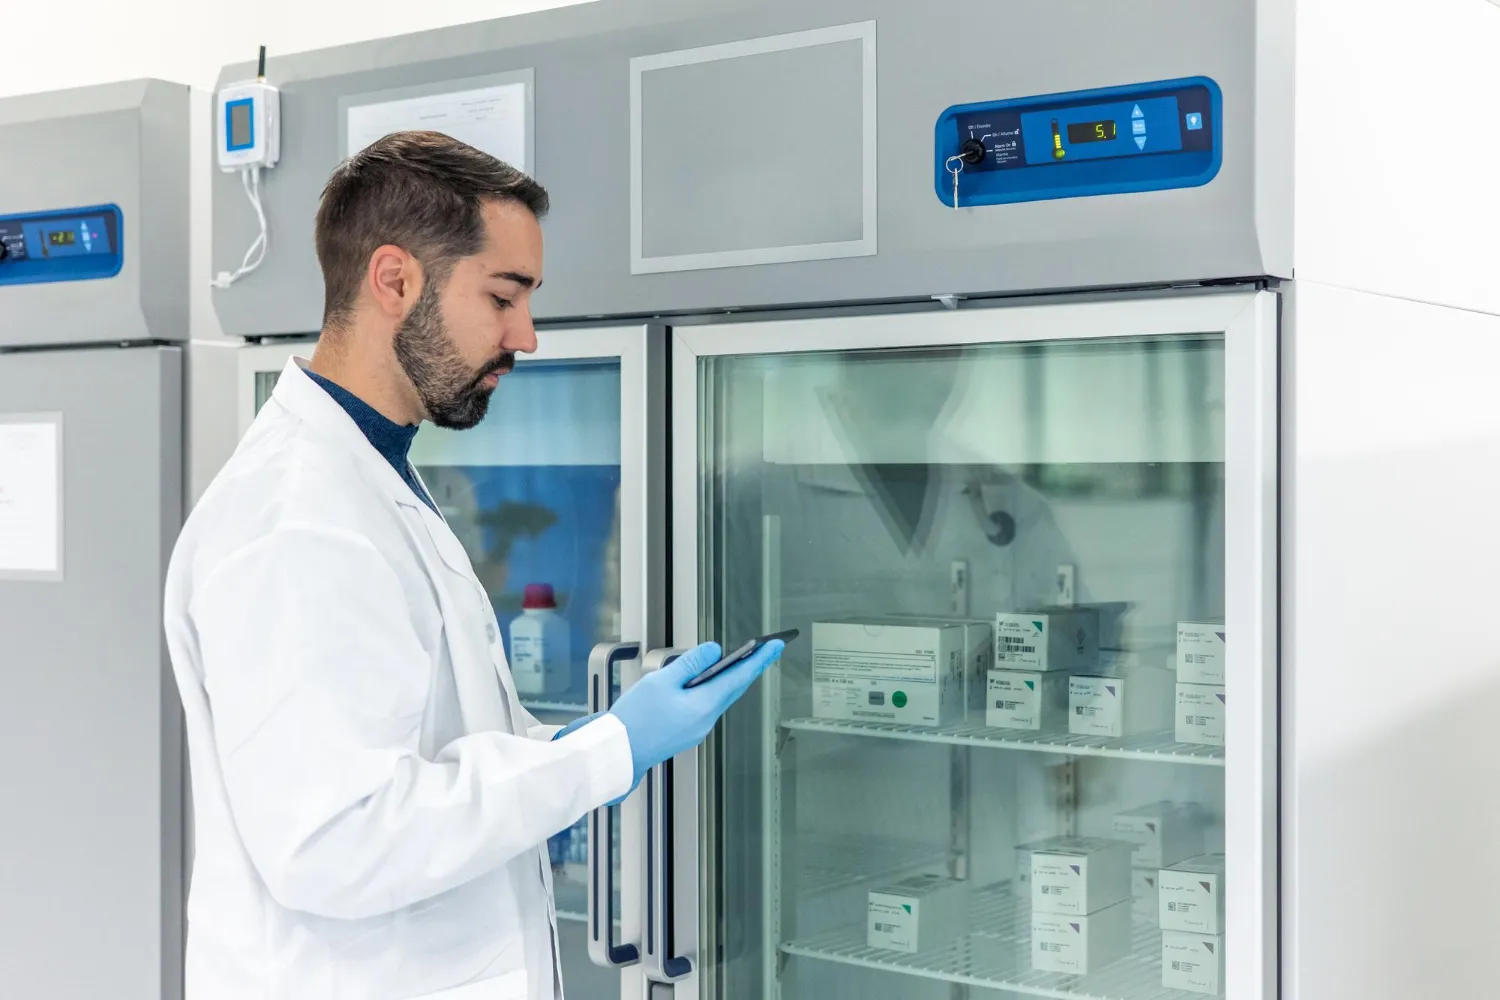
Antes de elegir cómo pagar, hay que tener claro qué se está comprando. El PRONAHEBAS, programa nacional que rige los servicios de hemoterapia, exige equipos que conserven los hemocomponentes en su rango térmico exacto, con alarma y trazabilidad. Una excursión por encima de 6 °C favorece la proliferación bacteriana; por debajo de 2 °C aparece hemólisis. Por eso un equipo doméstico adaptado no es financiable como activo de banco de sangre: ningún esquema serio de financiamiento sostiene la compra de un bien que no cumple el estándar. Si quieres ubicar el contexto técnico completo, revisa cómo funciona la refrigeración en un banco de sangre antes de comprometer presupuesto.
Cómo se aplica en un servicio de hemoterapia en Lima
En la práctica, un servicio de hemoterapia en un hospital de Lima o una clínica con banco de sangre evalúa el financiamiento junto a tres variables: el volumen de unidades que rota al mes, la temperatura objetivo de cada componente y el plazo en que necesita estar operativo para pasar la inspección. Un equipo para hemoderivados de capacidad media, una incubadora de plaquetas o un congelador de plasma se financian de forma distinta porque su vida útil y su uso difieren.
Dato clave: bajo el leasing financiero regulado por el Decreto Legislativo 299, la entidad financiera adquiere el equipo y financia hasta el 100 % de su valor, mientras el establecimiento lo usa y paga cuotas con opción de compra al final del contrato.
¿Tienes dudas sobre qué equipo certificado necesita tu servicio antes de pensar en la cuota? Consulta las preguntas frecuentes o pregúntanos por WhatsApp. En THERMOBOX PERÚ te asesoramos sin compromiso.
Beneficios de financiar el equipamiento en lugar de comprarlo al contado
El principal beneficio de financiar es que el banco de sangre conserva su capital de trabajo intacto mientras el equipo ya está operando y protegiendo unidades. En vez de inmovilizar un monto grande en un solo activo, el establecimiento distribuye el costo en el tiempo y lo paga, en parte, con el ahorro que genera no perder hemocomponentes. Hay más ventajas concretas, y vale la pena verlas una por una.
Preserva la liquidez para la operación diaria
Un servicio de hemoterapia tiene gastos constantes: reactivos, mantenimiento, personal, repuestos. Pagar un equipo al contado vacía la caja justo cuando más se necesita flexibilidad. El financiamiento libera ese efectivo para lo urgente del día a día.
Permite cumplir la normativa sin esperar al próximo presupuesto
Esta es, quizá, la ventaja que más subestiman los administradores. Si una auditoría observa que el equipo no registra temperatura o no tiene alarma, la respuesta no puede ser «lo compramos el próximo año». El financiamiento acorta ese tiempo: el equipo certificado entra en operación de inmediato y la cuota se asume de forma gradual. Cumplir la normativa PRONAHEBAS deja de depender del ciclo presupuestal.
Ofrece beneficios tributarios reales bajo el leasing
El leasing financiero permite dos ventajas tributarias que el pago al contado no da. Primero, las cuotas generan crédito fiscal del IGV, que la empresa puede aplicar contra el impuesto que debe pagar. Segundo, el Decreto Legislativo 299 admite depreciación acelerada: el activo puede depreciarse de forma lineal en función de los años que dura el contrato, siempre que se cumpla un plazo mínimo de 24 meses para bienes muebles. Eso reduce la base imponible del Impuesto a la Renta en menos tiempo del que tomaría la depreciación normal.
Alinea el pago con la vida útil del activo
Una refrigeradora para servicios de hemoterapia bien mantenida sirve durante muchos años. Financiarla a mediano plazo significa que el equipo se paga mientras produce valor, no antes. Es la lógica opuesta a descapitalizarse hoy por un beneficio que se reparte en una década.
Buena práctica: antes de comparar cuotas, suma el costo total de propiedad (energía, repuestos, calibración). A veces el equipo «más barato» sale más caro al año. Revisa los costos ocultos de un equipo de refrigeración de sangre antes de decidir.
Y aquí hay algo que poca gente menciona: financiar no solo es para quien «no tiene el dinero». Muchos hospitales con presupuesto deciden financiar igual, porque les conviene más el efecto tributario y la preservación de liquidez. La compra de equipos de refrigeración que cumplen los estándares del PRONAHEBAS se vuelve así una decisión financiera tan importante como técnica.
Cómo obtener financiamiento paso a paso
Obtener financiamiento para equipos de banco de sangre sigue una secuencia ordenada que va desde definir el equipo hasta firmar el contrato. Saltarse pasos es el error más común: muchos llegan a la entidad financiera sin la cotización técnica y pierden semanas. Sigue este orden.
Paso 1: Define el equipo y su capacidad
Objetivo: saber exactamente qué vas a financiar. Determina el volumen de unidades que maneja tu banco de sangre, la temperatura de cada componente y el espacio disponible. Un banco de bajo volumen no necesita el mismo equipo que un hemocentro regional. Si tienes dudas de dimensionamiento, apóyate en la guía sobre cómo dimensionar un banco de sangre según la capacidad de sus equipos. Recurso necesario: la cotización formal del proveedor.
Paso 2: Reúne la documentación de la empresa o entidad
Objetivo: tener listo lo que la entidad financiera evaluará. Lo habitual incluye estados financieros recientes, declaraciones de impuestos, ficha RUC vigente y, según el caso, flujo de caja proyectado. Tiempo estimado: la preparación toma de una a dos semanas si los documentos están al día. Tip de experto: actualiza tu información en SUNAT antes de aplicar; las inconsistencias retrasan la evaluación.
Paso 3: Elige la modalidad de financiamiento
Objetivo: decidir entre leasing, crédito directo, leaseback o el respaldo de un fondo de garantía. Aquí pesa tu perfil: una micro o pequeña empresa puede calificar a la garantía del Fondo Crecer; una entidad con buen historial quizá obtenga mejor tasa con leasing directo. No hay una única respuesta correcta. Error común: elegir por la cuota mensual sin mirar el costo financiero total ni el efecto tributario.
Paso 4: Compara propuestas de varias entidades
Objetivo: no quedarte con la primera oferta. Solicita propuestas a bancos, cajas y financieras. Compara tasa, plazo, comisiones, valor de la opción de compra y exigencias de garantía. ¿Cuánto cambia la cuota entre dos entidades para el mismo equipo? Más de lo que imaginas. Recurso necesario: un cuadro comparativo simple, propuesta contra propuesta.
Paso 5: Revisa el contrato antes de firmar
Objetivo: entender qué firmas. Verifica el capital financiado, el cronograma que separa amortización e intereses, el plazo mínimo y el valor de la opción de compra. En leasing, romper el contrato antes del plazo mínimo hace perder el beneficio de depreciación acelerada. Tip de experto: que tu contador revise el contrato en paralelo con el área administrativa.
Paso 6: Recibe, instala y pon en marcha el equipo
Objetivo: que el activo financiado quede operativo y documentado. Coordina la entrega, la instalación y la calibración inicial. Pide el certificado de calibración y guarda toda la documentación: la necesitarás en la próxima inspección.
¿Necesitas la cotización técnica para iniciar tu trámite de financiamiento?
En THERMOBOX PERÚ te ayudamos con la especificación del equipo y los documentos que pide la entidad. Contáctanos por WhatsApp o escríbenos a ventas@thermoboxperu.com.
Opciones de financiamiento comparadas
Las opciones de financiamiento para equipos de banco de sangre en Perú se reducen a cinco rutas principales, cada una con un perfil distinto de costo, requisitos y tratamiento tributario. La tabla siguiente las ordena para que ubiques cuál encaja con tu situación antes de hablar con una entidad.
| Opción | Cómo funciona | A quién le conviene | Ventaja principal |
|---|---|---|---|
| Leasing financiero (DL 299) | La entidad compra el equipo y lo cede en uso con opción de compra final. | Empresas que buscan beneficio tributario y financiar hasta el 100 %. | Crédito fiscal del IGV y depreciación acelerada. |
| Crédito directo para activo fijo | Préstamo bancario a mediano o largo plazo para comprar el equipo. | Quien prefiere ser propietario del bien desde el inicio. | Propiedad inmediata del activo. |
| Leaseback (retroarrendamiento) | El establecimiento vende un equipo propio y lo recibe en leasing. | Quien necesita liquidez rápida usando activos que ya posee. | Libera caja y vuelve líquido el crédito fiscal del IGV. |
| Fondo Crecer (garantía COFIDE) | Garantía estatal que cubre parte del crédito ante la entidad financiera. | Micro, pequeñas y medianas empresas con acceso limitado al crédito. | Cobertura de hasta 75 % que reduce el costo del crédito. |
| Recursos propios | Pago al contado con capital del establecimiento. | Quien tiene caja excedente y no busca beneficio tributario. | Sin intereses ni deuda. |
Leasing y leaseback: la diferencia que muchos pasan por alto
Ambos usan el marco del Decreto Legislativo 299, pero no son lo mismo. En el leasing tradicional financias un equipo nuevo y accedes a depreciación acelerada. En el leaseback vendes un equipo que ya tienes para obtener efectivo y lo sigues usando bajo arrendamiento; sirve para liquidez, pero no otorga el beneficio de depreciación acelerada. Confundirlos lleva a esperar un ahorro tributario que no llega.
El rol de COFIDE y el Fondo Crecer
COFIDE, el banco de desarrollo del Perú, no presta directamente al cliente final: canaliza recursos y garantías a través de bancos, cajas y financieras. El Fondo Crecer, creado por el Decreto Legislativo 1399 y administrado por COFIDE, otorga garantías que pueden cubrir hasta el 75 % de un crédito a una mype y financiar activo fijo, lo que reduce el riesgo para la entidad y, con ello, la tasa para el solicitante. Existe además el programa Impulso MYPERÚ, creado por la Ley 31658, también con garantías administradas por COFIDE. Para un banco de sangre que opera dentro de una mype, estos respaldos pueden ser la diferencia entre calificar o no.
Cuándo conviene cada opción según el tamaño del banco
Para un banco de bajo volumen, un equipo compacto financiado vía leasing o con respaldo del Fondo Crecer suele ser la combinación más eficiente: por ejemplo, un refrigerador para banco de sangre de 168 litros ofrece la capacidad justa para servicios de volumen moderado sin sobredimensionar la inversión. Un hemocentro regional, con mayor rotación de unidades, justifica equipos de gran capacidad y plazos de financiamiento más largos.
Atención: las tasas, plazos y requisitos varían según la entidad, el perfil crediticio del solicitante y las condiciones vigentes. Ninguna cifra de este artículo reemplaza una cotización formal ni la opinión de tu contador. Confirma siempre las condiciones por escrito antes de firmar.
Casos prácticos de financiamiento en hemoterapia
Estos dos casos son escenarios representativos del sector, no clientes nombrados, y muestran cómo se aplican las opciones anteriores en la realidad de un servicio de hemoterapia peruano.
Caso 1: clínica con banco de sangre de bajo volumen en Lima
Contexto: una clínica privada en Lima necesitaba reemplazar una refrigeradora doméstica adaptada que una auditoría había observado. Desafío: no podía descapitalizar su caja operativa para una compra al contado. Solución: optó por leasing financiero a mediano plazo, lo que le permitió instalar de inmediato un equipo certificado y aplicar el crédito fiscal del IGV de las cuotas. Lección clave: financiar resolvió a la vez el problema regulatorio y el de liquidez.
Caso 2: establecimiento mype que califica al Fondo Crecer
Contexto: un establecimiento de salud constituido como pequeña empresa quería equipar su área de hemoterapia, pero la entidad financiera pedía garantías que no podía cubrir. Solución: accedió a la garantía del Fondo Crecer a través de su banco, que cubrió parte del crédito y mejoró las condiciones. Lección clave: el respaldo estatal puede destrabar un financiamiento que de otro modo quedaría rechazado.
Mejores prácticas al financiar equipos de cadena de frío
Financiar bien no es solo firmar el contrato más barato; es tomar decisiones que protejan al servicio durante toda la vida del equipo. Estas prácticas separan una compra inteligente de una deuda mal planificada.
Lo que sí hacer
- Correcto: define el equipo y su certificación antes de buscar financiamiento, no al revés.
- Correcto: pide propuestas a varias entidades y compáralas con el mismo equipo de referencia.
- Correcto: calcula el costo total de propiedad, no solo la cuota mensual.
- Correcto: involucra a tu contador para aprovechar el crédito fiscal del IGV y la depreciación acelerada.
- Correcto: respeta el plazo mínimo del contrato de leasing para no perder el beneficio tributario.
- Correcto: guarda el certificado de calibración y la documentación del equipo desde el día uno.
- Correcto: confirma por escrito tasa, comisiones y valor de la opción de compra.
Lo que no hacer
- Error: financiar un equipo doméstico adaptado; ninguna auditoría lo aceptará y habrás endeudado al servicio para nada.
- Error: elegir solo por la cuota más baja; una tasa baja con comisiones altas sale cara.
- Error: romper un leasing antes del plazo mínimo y perder la depreciación acelerada.
- Error: ignorar el costo energético del equipo, que se paga todos los meses durante años.
- Error: firmar sin que el contador revise el contrato.
Checklist: equipo certificado definido, documentación al día en SUNAT, tres propuestas comparadas, costo total calculado, contrato revisado por contabilidad, plazo mínimo entendido, calibración y garantía documentadas, opción de compra confirmada por escrito.
Desde la experiencia atendiendo a servicios de hemoterapia, el error que más se repite es invertir el orden: primero buscan la cuota y después se preguntan qué equipo comprar. Cuando lo haces así, terminas ajustando la necesidad clínica al financiamiento, y debería ser exactamente al revés.
Si tu pregunta no está en las FAQ, escríbenos al 999 662 012 o a ventas@thermoboxperu.com. Sin compromiso.
Preguntas frecuentes
¿Qué es el financiamiento de equipos para un banco de sangre?
Es el conjunto de mecanismos que permiten adquirir refrigeradoras, congeladores e incubadoras de hemocomponentes pagándolos en cuotas en lugar de al contado. En Perú incluye leasing, crédito directo, leaseback y fondos de garantía estatales, aplicables tanto a clínicas privadas como a establecimientos en Lima y regiones.
¿Qué requisitos piden para financiar equipos de banco de sangre en Perú?
Lo habitual es presentar estados financieros recientes, declaraciones de impuestos, ficha RUC vigente y la cotización formal del equipo. Según la modalidad y el perfil del solicitante, la entidad puede pedir flujo de caja proyectado o garantías adicionales. Las micro y pequeñas empresas pueden apoyarse en la garantía del Fondo Crecer.
¿Qué normativas regulan los equipos de banco de sangre según la OMS y el MINSA?
Los servicios de hemoterapia en Perú se rigen por el PRONAHEBAS, alineado con criterios de la OMS, bajo la conducción del MINSA. La normativa exige conservar los hemocomponentes en su rango térmico (los glóbulos rojos entre 2 °C y 6 °C), con uniformidad, alarma y registro de temperatura. El equipo financiado debe cumplir estos requisitos.
¿Cuáles son las mejores prácticas al financiar equipos para banco de sangre?
Define primero el equipo certificado, luego busca el financiamiento. Compara varias propuestas, calcula el costo total de propiedad y no solo la cuota, e involucra a tu contador para aprovechar el crédito fiscal del IGV y la depreciación acelerada. Respeta el plazo mínimo del contrato de leasing.
¿Conviene leasing o crédito directo para un hospital en Lima?
Depende del objetivo. El leasing ofrece crédito fiscal del IGV y depreciación acelerada bajo el Decreto Legislativo 299, además de financiar hasta el 100 % del valor. El crédito directo da propiedad inmediata del activo. Un hospital en Lima que busca beneficio tributario suele inclinarse por leasing; quien prioriza ser dueño desde el inicio, por crédito.
¿Qué es el leaseback y cuándo sirve?
El leaseback o retroarrendamiento consiste en vender un equipo que ya posees a una entidad financiera y recibirlo de vuelta en leasing. Sirve para obtener liquidez rápida usando activos existentes y para volver líquido el crédito fiscal del IGV. A diferencia del leasing tradicional, no otorga el beneficio de depreciación acelerada.
¿El Fondo Crecer financia equipos para banco de sangre?
El Fondo Crecer, administrado por COFIDE, no compra el equipo: otorga garantías que respaldan el crédito que una entidad financiera concede a una mype. Esa cobertura, de hasta 75 %, reduce el riesgo y mejora las condiciones. Sus recursos pueden destinarse a activo fijo, categoría en la que entra el equipo de hemoterapia.
¿Cuánto dura un contrato de leasing para equipo médico?
El plazo se pacta entre las partes, pero el Decreto Legislativo 299 fija una duración mínima de 24 meses para bienes muebles si se quiere conservar el beneficio de depreciación acelerada. Romper el contrato antes de ese plazo hace perder ese beneficio tributario, por lo que conviene definir bien el horizonte de pago.
¿Puede un banco de sangre público acceder a estas opciones?
Los establecimientos públicos suelen adquirir equipo mediante el presupuesto y el sistema nacional de inversión pública, más que con financiamiento comercial. Las modalidades como leasing y Fondo Crecer aplican principalmente a clínicas, hemocentros y establecimientos privados. Confirma siempre el marco aplicable a tu tipo de entidad.
¿Qué pasa si el equipo financiado no cumple la certificación?
Financiar un equipo que no cumple el estándar del PRONAHEBAS es un doble problema: la auditoría lo observará igual y habrás comprometido al servicio con una deuda sin resolver el riesgo clínico. Por eso la certificación del equipo se verifica antes de iniciar cualquier trámite de financiamiento, no después.
[INSERTAR IMAGEN: opciones financiamiento equipos bancos sangre peru infografia]
Próximo paso para equipar tu banco de sangre
Tres ideas para llevarte. El financiamiento de equipos para banco de sangre en Perú no es un atajo para quien no tiene presupuesto: es una herramienta que preserva liquidez, acelera el cumplimiento normativo y abre beneficios tributarios reales bajo el leasing. La opción correcta depende del tamaño del servicio, del perfil crediticio y del objetivo tributario, no de la cuota más baja. Y la regla de oro no cambia: primero defines el equipo certificado, después eliges cómo pagarlo.
Lo demás es ejecución. Reúne tu documentación, pide propuestas a varias entidades y haz que tu contador participe desde el inicio. Un banco de sangre bien equipado no se mide por lo que cuesta, sino por las unidades que deja de perder.
¿Listo para equipar tu banco de sangre con respaldo técnico?
Te asesoramos en la especificación del equipo certificado y en la documentación que pide tu entidad financiera, en Lima y todo el Perú. El equipo de importadores de cadena de frío de THERMOBOX PERÚ está listo para ayudarte.
Solicita tu cotización por WhatsApp
Email: ventas@thermoboxperu.com
Teléfono / WhatsApp: 999 662 012
Web: https://thermoboxperu.com/
Ubicación: Lima, Perú