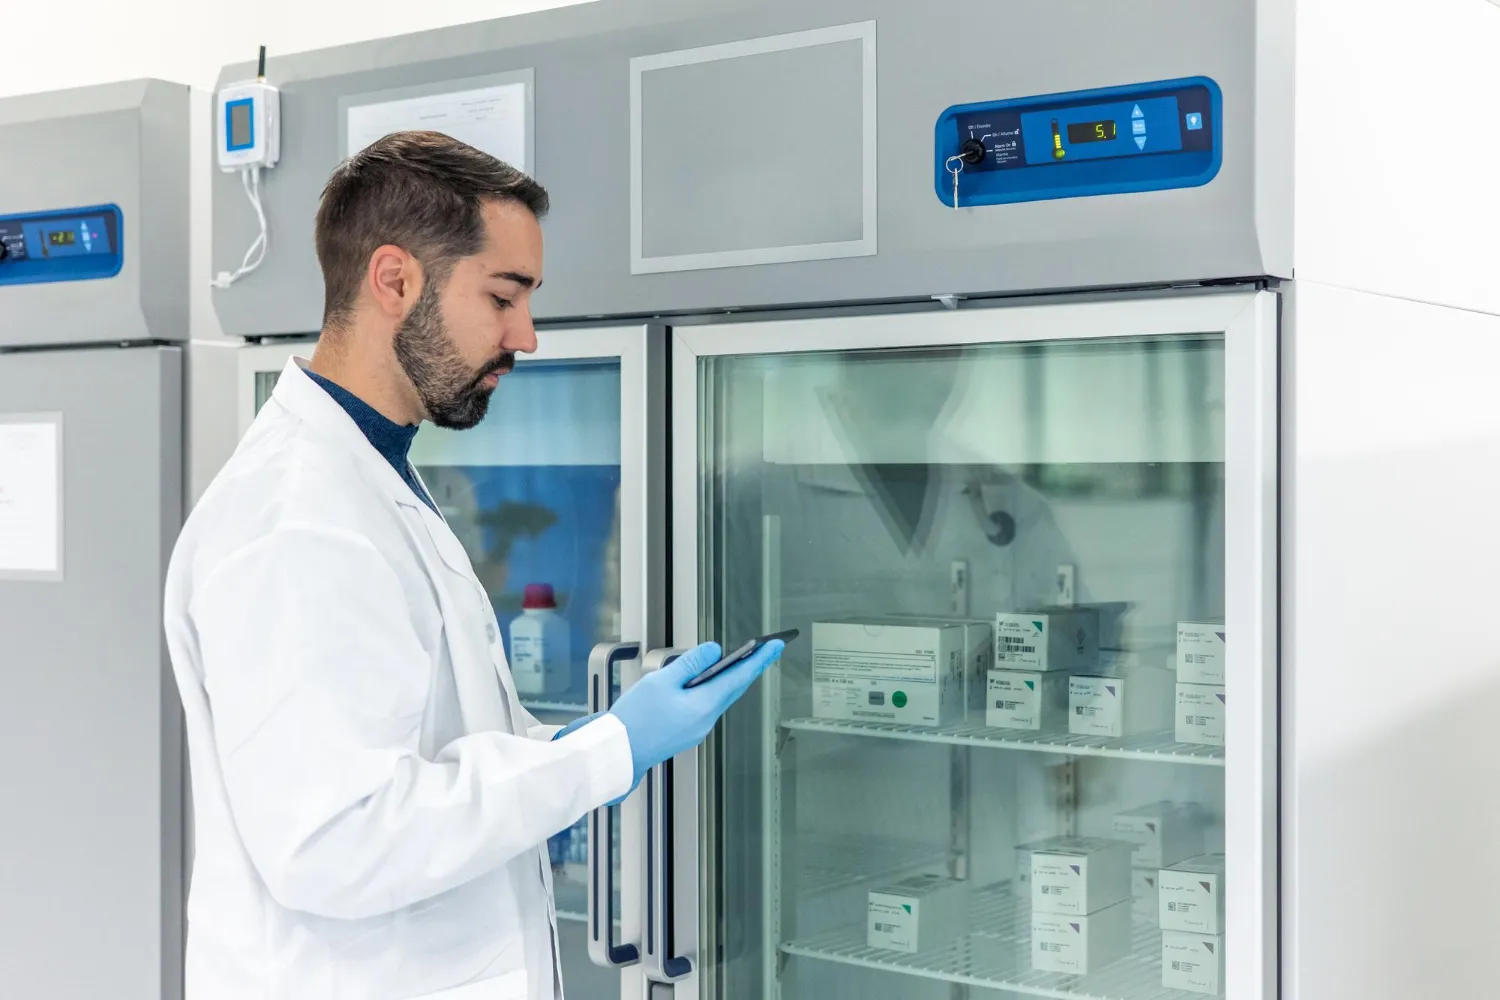


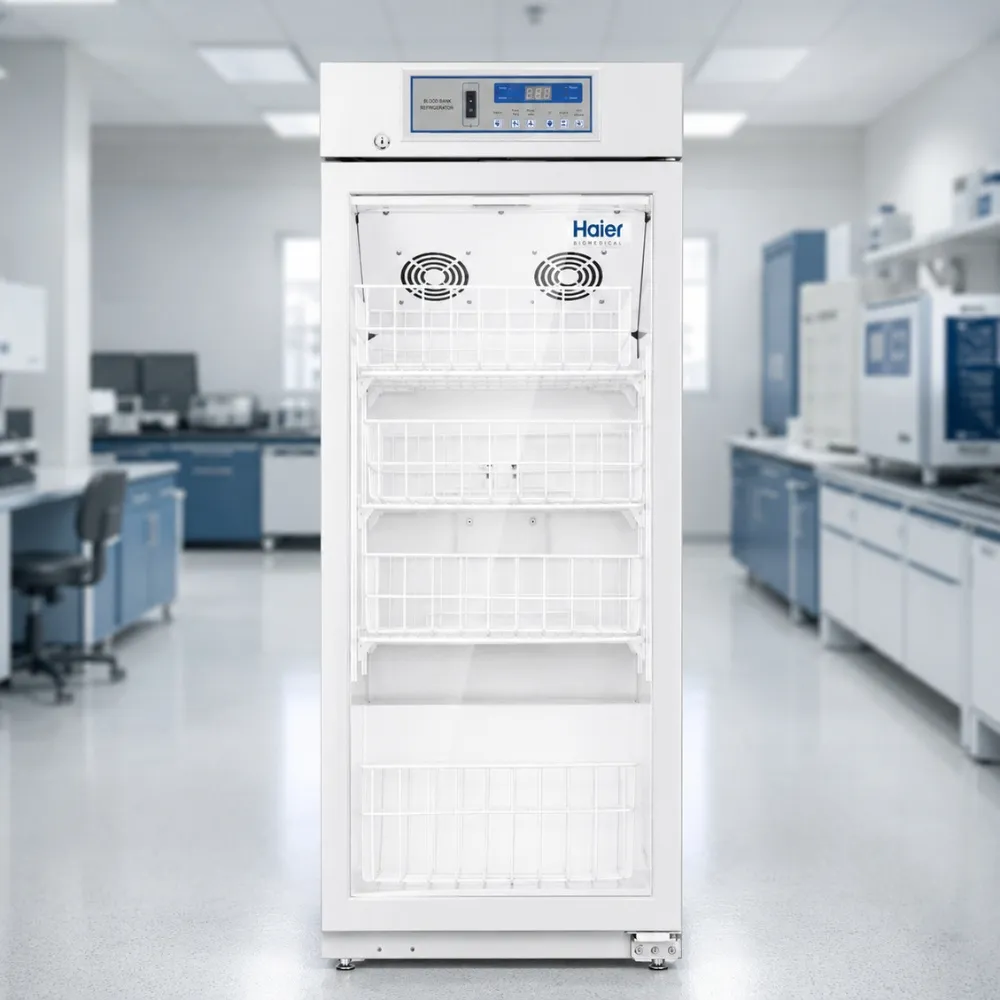
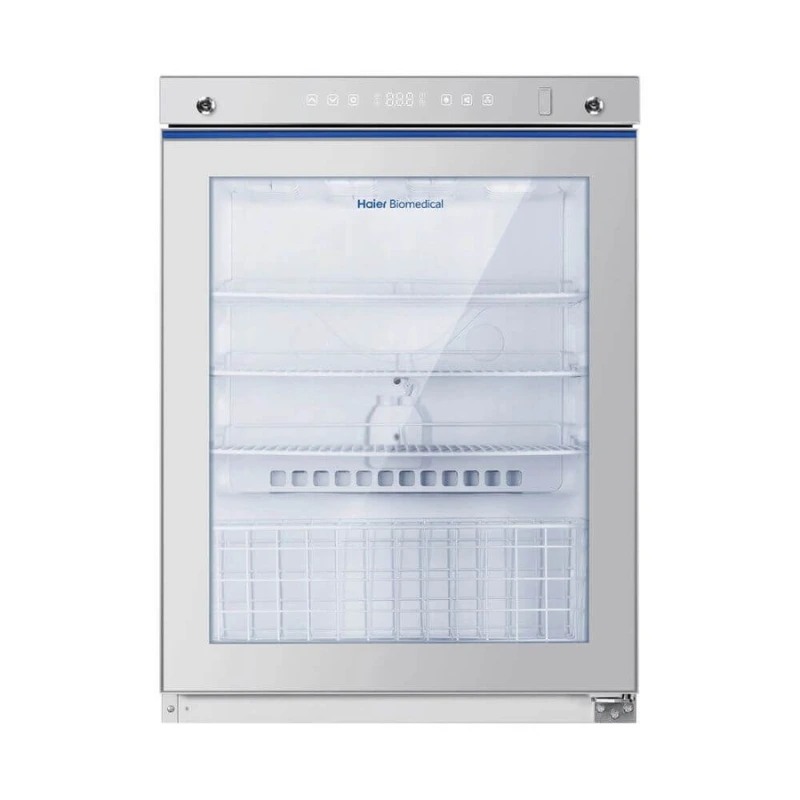


El leasing y el financiamiento de equipos de congelación permiten que un laboratorio, un banco de sangre o una farmacia hospitalaria adquieran un congelador biomédico sin descapitalizarse. Mira, el problema casi nunca es la falta de necesidad del equipo. Es el desembolso de golpe. Un congelador biomédico de calidad representa una inversión que muchos establecimientos posponen año tras año, y mientras tanto operan con equipos domésticos adaptados que no garantizan la temperatura ni el registro que exige la normativa peruana.
Esa postergación tiene un costo silencioso: muestras en riesgo y observaciones en inspecciones. El arrendamiento financiero, regulado por el Decreto Legislativo N° 299, ofrece una salida concreta. Esta guía explica qué opciones existen para financiar un congelador biomédico en Perú, qué beneficios tributarios reales puedes aprovechar y cómo decidir entre comprar al contado, tomar un leasing financiero o un leasing operativo. Vamos al grano.
¿Qué es el leasing y financiamiento de equipos de congelación?
El leasing de equipos de congelación es un contrato por el cual una entidad financiera compra el congelador que tú eliges y te lo cede en uso a cambio de cuotas periódicas, con opción de comprarlo al final por un valor residual pactado. En Perú esta figura se llama arrendamiento financiero y está regulada por el Decreto Legislativo N° 299.
La diferencia con un préstamo tradicional es sutil pero importante. En el leasing, el banco es el propietario legal del equipo durante el contrato; tú lo usas como si fueras dueño y, al terminar de pagar, ejerces la opción de compra. Por eso se considera una alternativa de financiamiento que no inmoviliza tu capital de trabajo y, en muchos casos, puede cubrir hasta el cien por ciento del valor del equipo.
Leasing financiero y leasing operativo: no son lo mismo
Existen dos rutas distintas, y confundirlas es uno de los errores más caros que veo en el sector salud. El leasing financiero busca que termines siendo dueño del congelador biomédico; incluye opción de compra y está supervisado por la Superintendencia de Banca, Seguros y AFP. El leasing operativo (o renting) es un alquiler a mediano plazo, sin opción de compra, en el que el proveedor mantiene la propiedad y suele incluir mantenimiento y servicio técnico.
¿Cuál conviene? Depende de si el equipo forma parte del núcleo de tu operación. Si un freezer biomédico es indispensable y permanente para tu laboratorio clínico, el leasing financiero tiene sentido porque al final lo adquieres. Si en cambio necesitas un equipo por un periodo acotado o priorizas que el mantenimiento corra por cuenta de un tercero, el operativo encaja mejor.
Una aclaración que ahorra dolores de cabeza
El leasing es un producto diseñado para empresas y establecimientos, no para personas naturales. Y conviene separar dos mundos regulatorios que la gente mezcla: la parte financiera del leasing la regulan el Decreto Legislativo N° 299, la SBS y la SUNAT; la parte técnica del equipo la regulan el MINSA, DIGEMID y los estándares de la OMS. Son normativas paralelas. Cumplir una no te exime de la otra.
¿Tienes dudas sobre si el leasing es la vía adecuada para tu congelador biomédico? Consulta las preguntas frecuentes o pregúntanos por WhatsApp. En THERMOBOX PERÚ te asesoramos sin compromiso.
Beneficios del leasing para adquirir un congelador biomédico en Perú
El principal beneficio del leasing financiero es el escudo fiscal por depreciación acelerada: te permite depreciar tributariamente el equipo en el plazo del contrato, no en su vida útil completa. Para bienes muebles como un congelador biomédico, el plazo mínimo del contrato es de 24 meses. Esto reduce tu base imponible del Impuesto a la Renta antes y libera caja en los primeros años.
Depreciación acelerada: el corazón del beneficio
Bajo el régimen general, un equipo se deprecia a lo largo de su vida útil, un proceso que toma varios años. El segundo párrafo del artículo 18 del Decreto Legislativo N° 299 abre una excepción: si el contrato cumple ciertos requisitos, puedes aplicar una tasa de depreciación calculada de forma lineal según los años que dura el contrato. Un congelador financiado a dos años puede depreciarse en dos años. Ese diferimiento del impuesto es dinero que se queda en tu operación más tiempo.
Ahora bien, ojo con esto: el plazo mínimo es condición, no sugerencia. Si incumples los 24 meses para bienes muebles, pierdes el derecho a la depreciación acelerada y vuelves al régimen general. Y la opción de compra, para conservar este beneficio, solo puede ejercerse al término del contrato.
Crédito fiscal por el IGV de cada cuota
Hay un segundo beneficio que pocos aprovechan bien. El IGV del 18% que pagas en cada cuota del leasing constituye crédito fiscal que puedes aplicar contra tu IGV por pagar. No financias el impuesto de una sola vez sobre el precio total: lo distribuyes a lo largo del contrato y lo recuperas como crédito mes a mes.
Más allá de lo tributario, el leasing protege tu liquidez. No usas tu capital de trabajo para una compra grande y mantienes libres tus líneas de crédito para emergencias. Para un establecimiento que necesita un ultracongelador o un freezer biomédico de alta capacidad, esa previsibilidad vale tanto como el ahorro fiscal.
Dato clave: el plazo mínimo del contrato de leasing para acceder a la depreciación acelerada es de 24 meses en bienes muebles (como un congelador biomédico) y de 60 meses en inmuebles, según el artículo 18 del Decreto Legislativo N° 299.
¿Y si ya compraste el equipo? El retroarrendamiento
Existe una modalidad llamada leaseback o retroarrendamiento financiero: vendes un equipo que ya tienes a la entidad financiera y esta te lo vuelve a arrendar, inyectándote liquidez. Es útil, pero con una advertencia honesta: en el leaseback no aplica la depreciación acelerada. Si tu objetivo principal era el escudo fiscal, esta vía no te lo da.
Conviene también ser transparente en un punto. Las cuotas mensuales de un leasing financiero suelen ser más altas que las de un operativo, porque estás pagando hacia la propiedad del bien. No existe una respuesta universal sobre cuál es mejor; depende de tu flujo de caja, del tipo de equipo y de las tasas a las que accedas en el sistema financiero.
Cómo acceder a un leasing de congelador biomédico paso a paso
Acceder a un leasing para un congelador biomédico toma, en promedio, alrededor de dos semanas desde que entregas la documentación completa hasta el desembolso, cuando se trata de equipos nuevos. Estos son los pasos concretos del proceso en Perú.
Paso 1: Define el equipo y el proveedor
En el leasing, tú eliges el equipo y el proveedor; el banco solo lo financia. Determina la capacidad en litros, el rango de temperatura y las certificaciones que tu operación necesita antes de buscar financiamiento. Tiempo estimado: unos días. Recurso necesario: una proforma o factura del proveedor con el detalle técnico del congelador.
Paso 2: Verifica que la entidad esté autorizada
Solo pueden actuar como locadoras los bancos, las financieras, las cooperativas habilitadas o las empresas inscritas en el registro a cargo de la SBS. Este punto no es opcional: el régimen tributario del leasing exige que la entidad esté debidamente autorizada. Pedir un préstamo a un proveedor no regulado puede dejarte sin los beneficios fiscales.
Paso 3: Reúne la documentación de la empresa
Las entidades suelen solicitar un paquete estándar. Prepáralo de antemano para no perder semanas:
- Copia del RUC y testimonio de constitución de la empresa.
- Poderes vigentes de los representantes para firmar contratos de arrendamiento financiero.
- Estados financieros de los dos últimos años más un estado de situación con antigüedad no mayor a 90 días, firmado por gerente y contador.
- Carta solicitud y proforma del equipo con visto bueno.
Paso 4: Negocia plazo, cuota inicial y opción de compra
Aquí se define tu beneficio. Recuerda que para conservar la depreciación acelerada en un congelador biomédico el contrato debe durar al menos 24 meses. Negocia cuotas alineadas a tu generación de caja y deja por escrito el valor residual de la opción de compra. Error común: aceptar el primer cronograma sin comparar tasas entre dos o tres entidades.
Paso 5: Formaliza el contrato
Tras las modificatorias recientes al Decreto Legislativo N° 299, el contrato puede formalizarse por medios físicos, digitales o electrónicos, con la debida autenticación de las partes. La inscripción registral es facultativa, lo que agiliza y abarata el trámite frente al esquema anterior, que exigía escritura pública.
Paso 6: Recibe el equipo y comienza a operar
Una vez desembolsado el financiamiento y entregado el equipo, ya puedes instalar tu congelador biomédico y empezar a registrar temperatura desde el primer día. Las obligaciones del contrato corren desde el desembolso o la entrega, lo que ocurra primero.
Llegado este punto vale la pena pensar en la calidad del equipo que financias. De nada sirve un leasing impecable sobre un freezer que no cumple norma técnica peruana. Para laboratorios clínicos y bancos de tejidos que requieren -25°C de forma continua, los congeladores biomédicos certificados de THERMOBOX Perú incorporan registro de temperatura, alarma de excursión y respaldo eléctrico, características que cualquier inspección del INS va a buscar.
¿Necesitas cotizar un congelador biomédico para financiarlo?
En THERMOBOX PERÚ te ayudamos con la proforma y las especificaciones técnicas que tu banco te pedirá. Contáctanos por WhatsApp o escríbenos a ventas@thermoboxperu.com.
Factores clave antes de financiar un congelador biomédico para laboratorio
Antes de firmar, conviene evaluar el financiamiento con la misma rigurosidad con la que evalúas el equipo. Estos son los factores que determinan si tu leasing será un acierto o una carga. Te lo pongo en una tabla para que sea fácil de comparar.
| Factor | Por qué importa | Cómo evaluarlo | Impacto |
|---|---|---|---|
| Plazo del contrato | Define si accedes a la depreciación acelerada | Confirma mínimo 24 meses para el congelador (bien mueble) | Alto: condiciona el beneficio fiscal |
| Tasa de financiamiento | Determina el costo real del equipo | Compara entre dos o tres entidades autorizadas | Alto: incide en cada cuota |
| Valor residual | Es lo que pagas para quedarte el bien | Verifica que esté pactado por escrito | Medio: afecta el desembolso final |
| Certificación del equipo | Un freezer sin norma no pasa inspección | Exige registro, alarma y respaldo eléctrico | Alto: condiciona el cumplimiento sanitario |
| Régimen del IGV | El IGV de cada cuota es crédito fiscal | Confirma facturación mensual con IGV del 18% | Medio: mejora tu flujo tributario |
| Tipo de leasing | Financiero da propiedad; operativo da servicio | Define si el equipo es núcleo de tu operación | Alto: orienta toda la decisión |
Cómo priorizar según tu establecimiento
No todos los factores pesan igual para todos. Un laboratorio clínico que busca propiedad y escudo fiscal priorizará plazo y depreciación. Una farmacia hospitalaria de Lima con presión de auditoría priorizará la certificación del equipo por encima de la tasa. ¿Y un puesto de salud con presupuesto ajustado? Probablemente el monto de la cuota mensual y la flexibilidad del cronograma.
Atención: suele establecerse un monto mínimo referencial de alrededor de US$10,000 para una operación de leasing, en función de los costos administrativos asociados. No es una norma legal, sino una práctica del mercado financiero que conviene confirmar con cada entidad.
Casos de aplicación del leasing en el sector salud
La teoría se entiende mejor con situaciones concretas. Estos casos ilustran cómo distintos establecimientos peruanos resuelven la adquisición de equipos de congelación. Son escenarios representativos del sector, no nombres de terceros.
Caso 1: Laboratorio clínico que necesita ultracongelación
Contexto: un laboratorio de nivel intermedio en Lima requiere un congelador biomédico de -25°C para conservar reactivos y plasma, pero la compra al contado descapitalizaría su operación.
Solución: un leasing financiero a 36 meses que cubre el equipo certificado y permite depreciarlo aceleradamente.
Resultado: el laboratorio incorpora el equipo sin tocar su capital de trabajo y aplica el escudo fiscal desde el primer ejercicio. Lección clave: un plazo superior al mínimo da holgura ante imprevistos sin perder el beneficio.
Caso 2: Banco de sangre que amplía capacidad
Contexto: un servicio de hemoterapia debe sumar capacidad de congelación para plasma fresco congelado y enfrenta un presupuesto anual ya comprometido.
Solución: arrendamiento financiero con cuotas alineadas a su generación de caja mensual.
Resultado: el equipo entra en operación de inmediato y el costo se distribuye en cuotas predecibles. Lección clave: el leasing convierte una barrera presupuestal puntual en un gasto operativo manejable.
Caso 3: Farmacia hospitalaria con presión de auditoría
Contexto: una farmacia hospitalaria recibe observaciones por usar equipos sin registro de temperatura adecuado.
Solución: financiar equipos certificados vía leasing en lugar de postergar la inversión otro año.
Resultado: cierra la brecha normativa rápido y recupera el IGV de cada cuota como crédito fiscal. Lección clave: financiar el cumplimiento suele salir más barato que arrastrar observaciones.
Mejores prácticas al financiar equipos de congelación
He visto decisiones de financiamiento que salieron redondas y otras que se torcieron por detalles evitables. Esto es lo que separa unas de otras.
Lo que sí conviene hacer
- Correcto: cotiza el equipo con su ficha técnica antes de buscar financiamiento. El banco te pedirá la proforma.
- Correcto: compara tasas y plazos entre al menos dos entidades autorizadas por la SBS.
- Correcto: confirma que el plazo cubra el mínimo de 24 meses si quieres la depreciación acelerada.
- Correcto: pide a tu contador que proyecte el escudo fiscal antes de firmar.
- Correcto: deja por escrito el valor residual de la opción de compra.
- Correcto: verifica que el equipo cumpla la norma técnica peruana aplicable a su uso.
- Correcto: conserva todas las facturas de las cuotas para sustentar el crédito fiscal del IGV.
Lo que conviene evitar
- Error: financiar con un proveedor no autorizado por la SBS y perder los beneficios tributarios.
- Error: pactar un plazo menor a 24 meses y quedarte sin depreciación acelerada.
- Error: ejercer la opción de compra antes de tiempo, lo que también compromete el beneficio fiscal.
- Error: elegir el congelador solo por precio y descubrir en la inspección que no cumple norma.
- Error: asumir que el leaseback da escudo fiscal; no lo da.
Consejo del especialista: antes de firmar cualquier leasing, sienta en la misma mesa a tu contador y a tu proveedor técnico. El primero cuida el beneficio fiscal; el segundo, que el equipo cumpla norma. La decisión perfecta necesita a los dos.
Checklist de éxito
- Equipo definido con ficha técnica y proforma.
- Entidad financiera verificada ante la SBS.
- Plazo igual o mayor a 24 meses.
- Tasas comparadas entre varias opciones.
- Proyección del escudo fiscal revisada por el contador.
- Valor residual de la opción de compra por escrito.
- Certificaciones del equipo confirmadas.
- Documentación de la empresa completa.
- Plan de archivo de facturas para el crédito fiscal.
- Cronograma de cuotas alineado al flujo de caja.
Tendencias en financiamiento de equipos de cadena de frío
El financiamiento de equipos médicos en Perú se mueve hacia procesos más ágiles. La formalización digital del contrato de arrendamiento financiero, ya permitida por las modificatorias del Decreto Legislativo N° 299, acorta plazos que antes dependían de la escritura pública. Es una señal clara: el trámite se vuelve más rápido y menos costoso.
En paralelo, crece el interés por el leasing operativo o renting en equipamiento, una modalidad que en el país todavía tiene baja penetración pero avanza, sobre todo entre establecimientos que prefieren trasladar el mantenimiento al proveedor y renovar tecnología con frecuencia. Para equipos de rápida evolución técnica, esta vía gana atractivo.
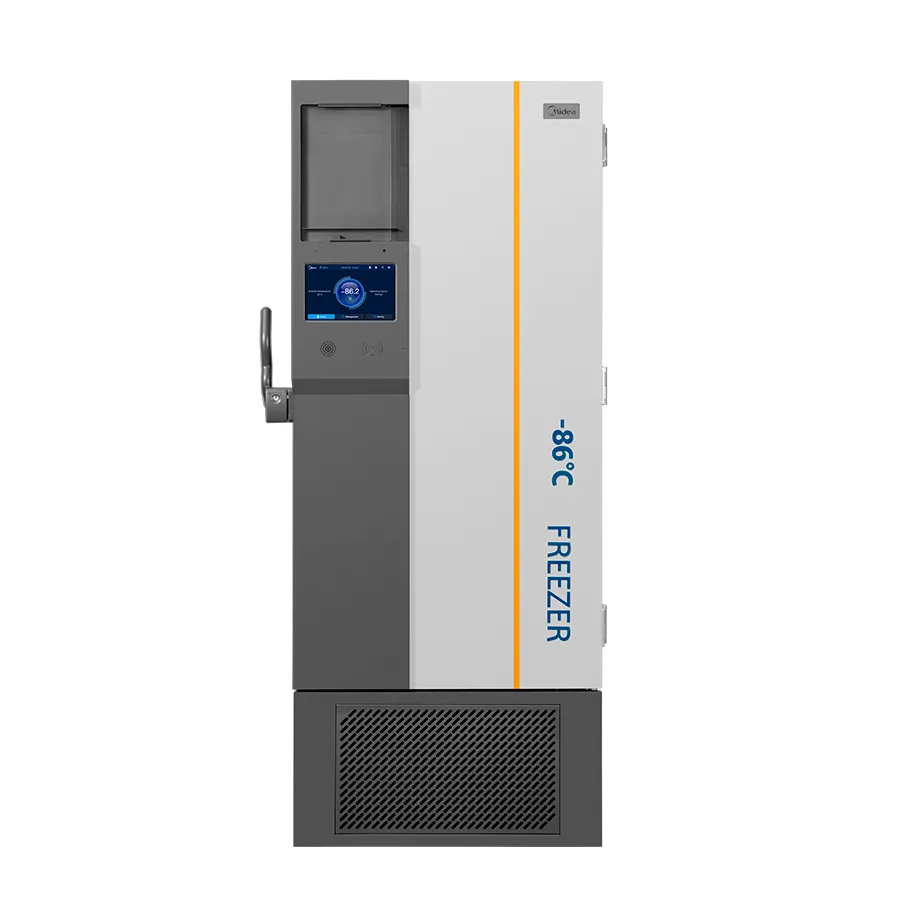
Hay un punto que merece atención especial: los equipos de mayor inversión, como los ultracongeladores de -86°C para vacunas de ARNm, biobancos y laboratorios de referencia, son justamente donde el financiamiento marca la diferencia entre poder adquirirlos o no. Cuando hablamos de soluciones de ultracongelación a temperatura ultra baja, el leasing deja de ser una opción y se vuelve, para muchos establecimientos, la única vía realista de acceso.
¿Cómo prepararse? Mantén tus estados financieros al día, cultiva relación con más de una entidad y trata el equipamiento de cadena de frío como una inversión planificada. Quien planifica financia mejor.
Preguntas frecuentes
Si tu pregunta no está en las FAQ, escríbenos al 999 662 012 o a ventas@thermoboxperu.com. Sin compromiso.
¿Qué es el leasing de equipos de congelación en la cadena de frío?
Es un contrato en el que una entidad financiera compra el congelador que tú eliges y te lo cede en uso mediante cuotas, con opción de compra al final. En Perú se llama arrendamiento financiero y lo regula el Decreto Legislativo N° 299. Te permite equipar tu cadena de frío sin pagar todo de una vez.
¿Cuáles son los requisitos para acceder a un leasing de equipos de congelación en Perú?
Necesitas ser una empresa o establecimiento con RUC, presentar estados financieros recientes, poderes vigentes y una proforma del equipo. La entidad financiera debe estar autorizada por la SBS. Para conservar la depreciación acelerada, el contrato debe durar al menos 24 meses en bienes muebles.
¿Qué normativas regulan los equipos de congelación según la OMS y el MINSA?
El equipo en sí se rige por estándares técnicos: el MINSA regula las vacunas, DIGEMID los medicamentos y la OMS define lineamientos de cadena de frío. Esto es distinto de la regulación financiera del leasing, que corresponde al Decreto Legislativo N° 299, la SBS y la SUNAT. Son dos marcos paralelos que debes cumplir a la vez.
¿Cuáles son las mejores prácticas al financiar equipos de congelación?
Cotiza el equipo antes de buscar financiamiento, compara tasas entre entidades autorizadas, asegura un plazo mínimo de 24 meses para el beneficio fiscal y pide a tu contador que proyecte el ahorro. Verifica siempre que el congelador cumpla la norma técnica peruana antes de firmar.
¿Conviene comprar al contado o tomar un leasing para un congelador biomédico?
Depende de tu liquidez y de tu carga tributaria. El leasing protege tu capital de trabajo y ofrece depreciación acelerada e IGV como crédito fiscal. La compra al contado evita intereses pero inmoviliza efectivo. Un contador puede comparar ambos escenarios con tus números reales.
¿Cuánto demora obtener un leasing para equipos médicos en Lima?
Para bienes muebles nuevos, el proceso suele tomar alrededor de dos semanas desde que entregas la documentación completa hasta el desembolso. Los equipos usados o importados pueden requerir más tiempo por la tasación y los trámites de importación.
¿Puedo financiar un congelador biomédico usado?
Sí. El arrendamiento financiero admite bienes nuevos y usados, aunque para los usados la entidad solicita una tasación previa que determina su valor. Esto puede extender los plazos del trámite respecto a un equipo nuevo.
¿Qué pasa si termino el contrato antes del plazo mínimo?
Si incumples el plazo mínimo de 24 meses en bienes muebles, pierdes el derecho a la depreciación acelerada y debes aplicar el régimen general del Impuesto a la Renta. Por eso conviene pactar plazos realistas desde el inicio y no forzar una cancelación anticipada.
¿El leaseback de un congelador da los mismos beneficios?
No del todo. El retroarrendamiento financiero te da liquidez sobre un equipo que ya posees, pero no permite aplicar la depreciación acelerada. Si tu objetivo es el escudo fiscal, esta modalidad no lo ofrece; si solo buscas caja, puede ser útil.
¿Dónde puedo cotizar congeladores biomédicos certificados en Perú?
THERMOBOX PERÚ es importador y distribuidor de equipos de cadena de frío biomédica en Lima, incluido el congelador biomédico vertical de 450 litros a -25°C para laboratorios de alto volumen. Nuestro equipo prepara la proforma y las especificaciones que tu entidad financiera solicitará para el leasing.
Decide con números, no con apuros
Financiar un congelador biomédico ya no debería ser un obstáculo. El leasing financiero protege tu liquidez, ofrece depreciación acelerada en contratos desde 24 meses y convierte el IGV de cada cuota en crédito fiscal. El leasing operativo, por su parte, suma servicio técnico cuando el equipo no es el núcleo de tu operación. Y el retroarrendamiento libera caja, aunque sin el escudo fiscal.
El consejo final es simple: no decidas con apuros. Cotiza el equipo correcto, compara entidades autorizadas y proyecta el beneficio con tu contador antes de firmar. Un buen financiamiento sobre un equipo certificado blinda tu cadena de frío y tu cumplimiento normativo al mismo tiempo. Conviene recordar que este artículo es informativo y no reemplaza la asesoría de un contador o de tu entidad financiera para tu caso concreto.
¿Listo para equipar tu cadena de frío sin descapitalizarte?
Asesoría técnica para laboratorios, bancos de sangre, farmacias y hospitales en Lima y todo el Perú. El equipo de importadores de cadena de frío biomédica de THERMOBOX PERÚ está listo para ayudarte a elegir y cotizar el congelador adecuado para tu financiamiento.
Solicita tu cotización por WhatsApp
Email: ventas@thermoboxperu.com
Teléfono / WhatsApp: 999 662 012
Web: https://thermoboxperu.com/
Ubicación: Lima, Perú